数据分析师 分析报告
茉莉奶白饮品数据分析
基于 5,000 条奶茶消费订单,从市场格局、消费者偏好、会员运营、配送时效四个维度拆解五大品牌的竞争态势,回答「谁在哪个价格带和城市层级占优」,输出四维可执行策略表。
- Python / Pandas
- 交叉分析
- 季节趋势
- 消费者洞察
- 策略表输出
数据来源:和鲸社区公开项目(作者:曼曼的小老鼠,www.heywhale.com/mw/project/696dca5f4559239ec1f456eb),转载已按要求标注来源。本报告在其分析基础上重新组织并扩展了竞争策略视角。
一、分析背景与目标
现制茶饮是典型的「高频、低价、强品牌分层」市场:从 4 元的蜜雪冰城到 20 元+ 的奈雪的茶,品牌间并非同一张牌桌上的竞争,而是价格带错位 + 城市下沉深度的立体战争。
本报告基于 5000 条消费订单(2022-2025 年,覆盖一线到三线及以下城市、5 大品牌、11 个字段),回答四个问题:
- 五大品牌的市场份额格局如何?谁在哪个城市等级占优?
- 消费者的甜度、温度偏好有什么结构性规律?
- 会员和普通用户的偏好差异是否值得单独运营?
- 配送时效在各品牌、各城市间差异多大?瓶颈在哪里?
二、市场格局:一超多强,蜜雪断层领先
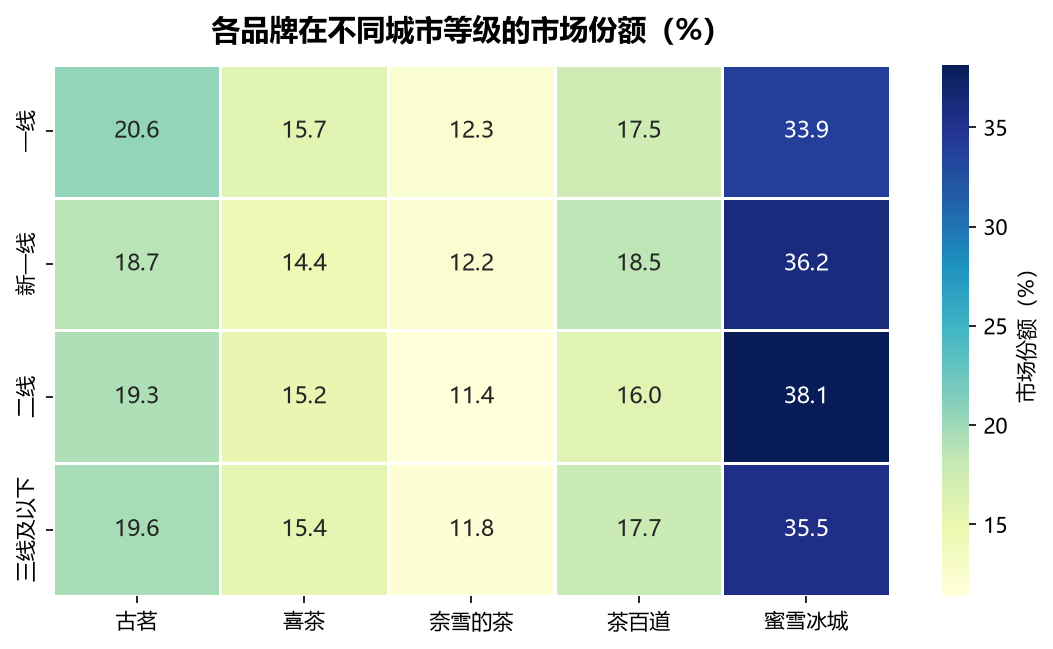
核心事实:蜜雪冰城在所有城市等级都是第一,且在二线城市份额最高(38.2%)。 价格越往下沉市场,蜜雪优势越明显;而古茗(20.6%)、喜茶(15.7%)在一线城市达到各自份额峰值——高端与中端品牌仍然依赖高线城市的消费力。
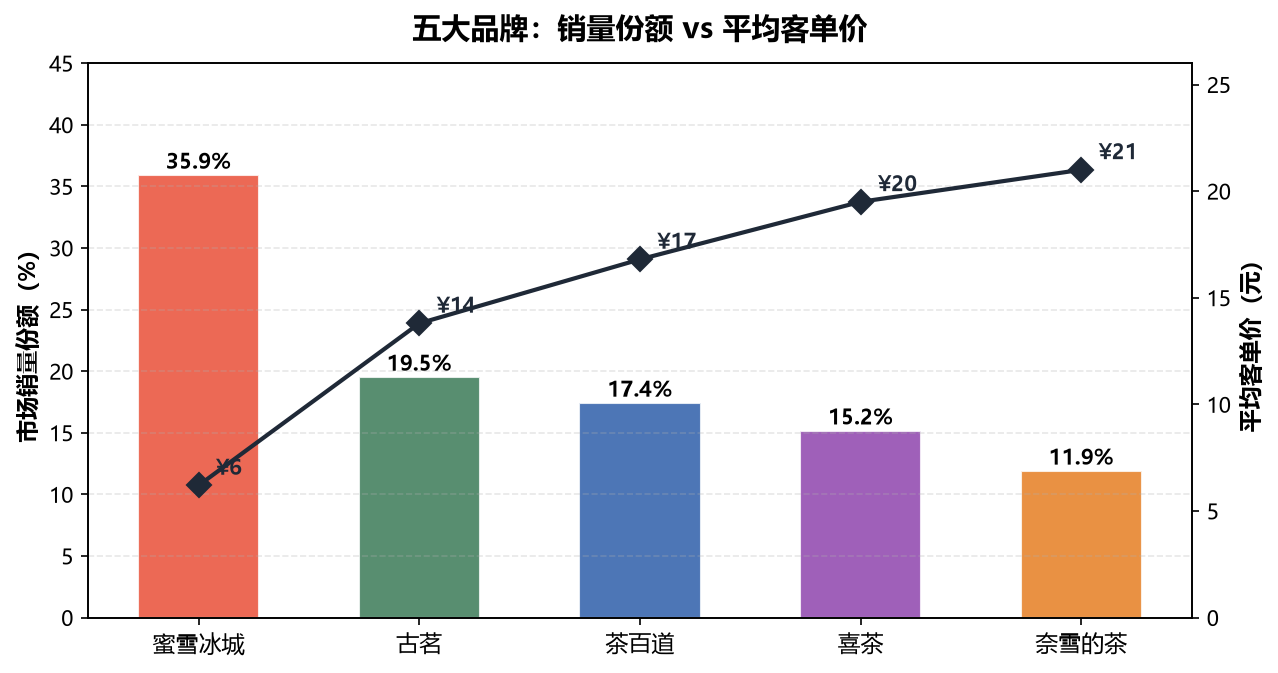
把销量份额和平均客单价放在一起看,竞争格局一目了然:
| 阵营 | 品牌 | 份额 | 客单价 | 竞争策略 |
|---|---|---|---|---|
| 规模王者 | 蜜雪冰城 | 35.9% | ¥6 | 极致供应链 + 下沉市场密度,用价格护城河隔绝正面竞争 |
| 中端主力 | 古茗、茶百道 | 19.5% / 17.4% | ¥14-17 | 大额单量 + 区域密集开店,在 10-20 元带贴身肉搏 |
| 品牌溢价 | 喜茶、奈雪 | 15.2% / 11.9% | ¥20+ | 以产品创新和品牌调性支撑溢价,但份额被中端挤压 |
判断:蜜雪的领先不是「性价比赢了一次」,而是商业模型层面的降维——6 元客单价让它在任何城市都不存在真正的同价位对手。中端两强(古茗、茶百道)的份额差只有 2 个百分点,二线城市是它们之间最激烈的正面战场。
三、消费者偏好:低糖化 + 冰饮主导
3.1 甜度:中低糖已成主流
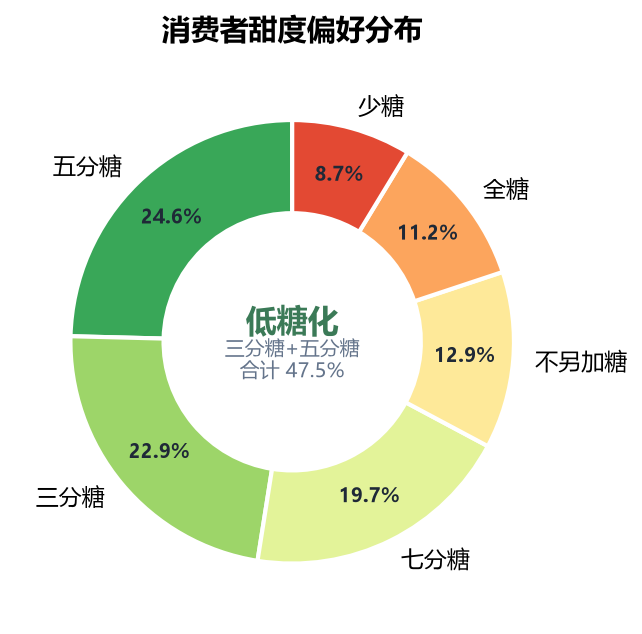
- 三分糖 + 五分糖合计 47.5%,是绝对主流选择;
- 低糖化趋势明确:不另加糖(12.9%)+ 三分糖 + 少糖合计 44.5%,远超全糖(11.2%);
- 对产品线的含义:默认糖度应设为五分糖,并把「低糖可选」从隐藏选项升级为菜单显性卖点。
3.2 温度:冰饮占 57%,奶茶本质是「清凉饮品」
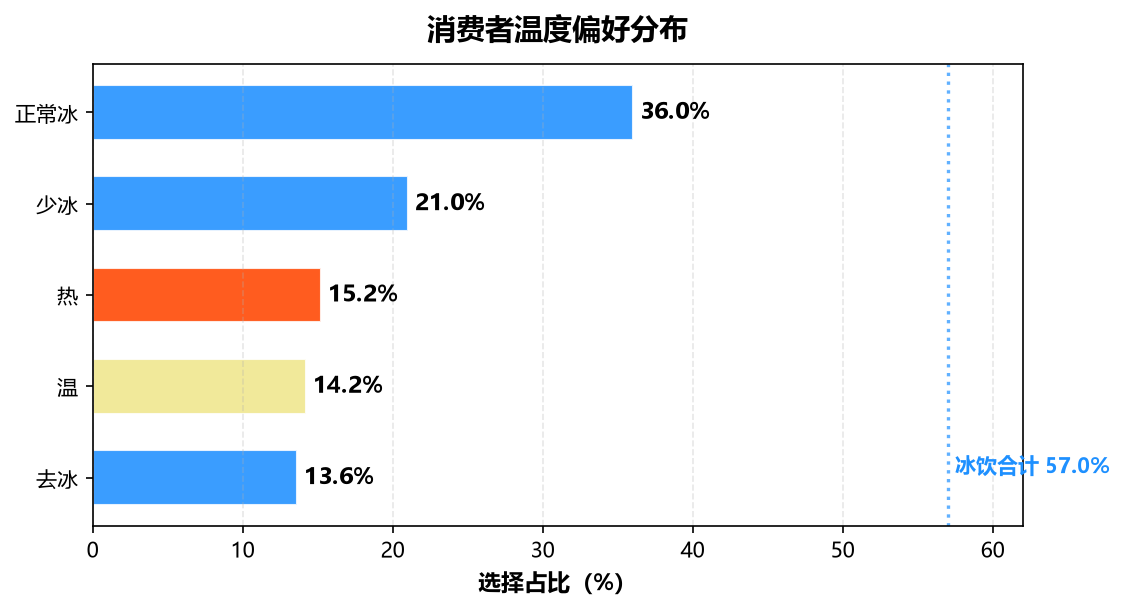
正常冰(36.0%)+ 少冰(21.0%)合计 57%,热饮仅 15.2%。这意味着:
- 全年运营的重心应该压在冰饮链路(冰块、冷藏、冷萃)上;
- 热饮是季节性 SKU 而非常规主力,冬季窗口期集中上量即可。
3.3 月度趋势:冰饮与热饮的季节轮替
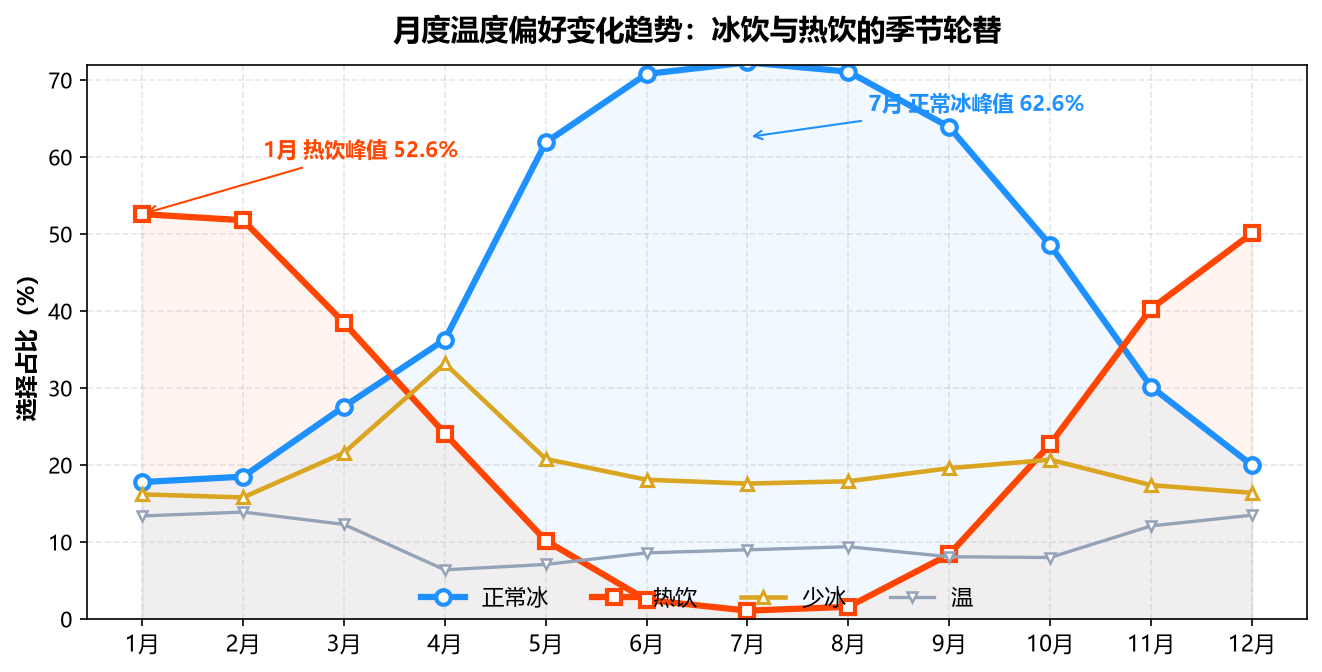
这是一张直接指导供应链排产的图:
- 正常冰:7 月峰值 62.6%,6-8 月均超 55%;1-2 月跌到 10% 以下;
- 热饮:1 月峰值 52.6%,12-2 月均超 50%;6-8 月几乎归零;
- 少冰:4 月峰值 33.2%,是春秋两季的过渡主力。
推论:温度偏好不是「偏好」,是季节函数。原料备货、营销主题、菜单排序都应按月滚动调整,而不是全年一套方案。
四、会员运营:偏好差异微小,别做单独产品线
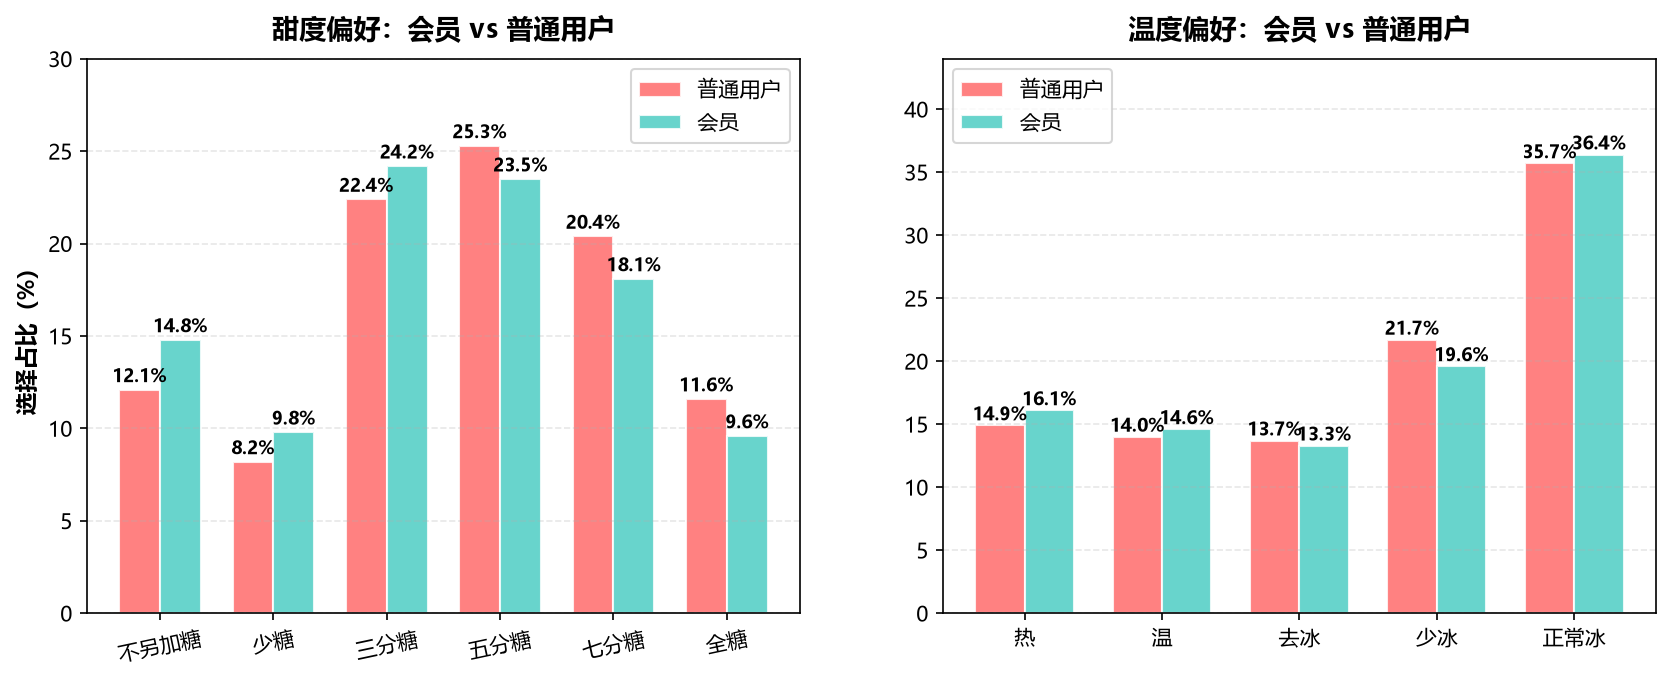
数据结论非常一致:会员和普通用户的偏好几乎重合——
- 甜度:两者都以五分糖为主(会员 23.5% vs 普通 25.3%),会员在不另加糖上仅高 2.7 个百分点;
- 温度:两者都以正常冰为主(36.4% vs 35.7%)。
策略含义:不值得为会员单独开发「偏好型产品线」。会员运营的价值应转向频次与客单(券包、满赠、新品优先试饮),用「低糖/少冰」组合做会员专属标签即可,无需重投入。
五、配送时效:品牌差距 + 城市阶梯
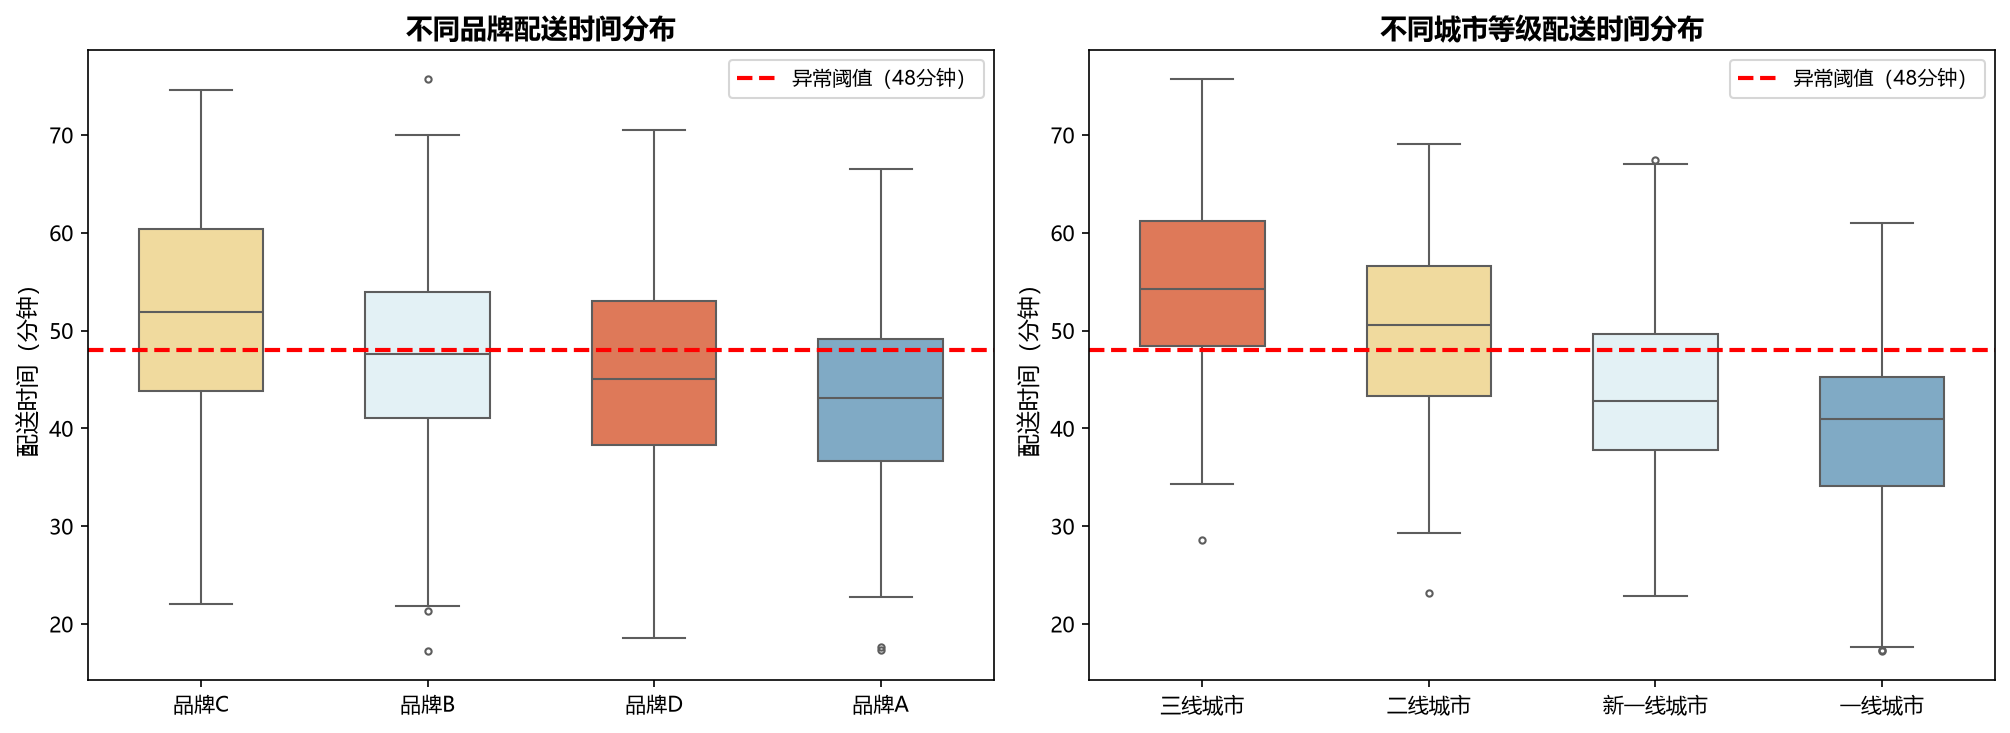
模拟配送数据分析显示两个强规律:
- 品牌维度:品牌 C 中位配送时长最长,箱体上沿突破 48 分钟异常阈值且极端值最多;品牌 A 最快最稳,箱体完全在阈值以下;
- 城市维度:配送时长呈清晰阶梯——三线 > 二线 > 新一线 > 一线,城市等级越低效率越差。
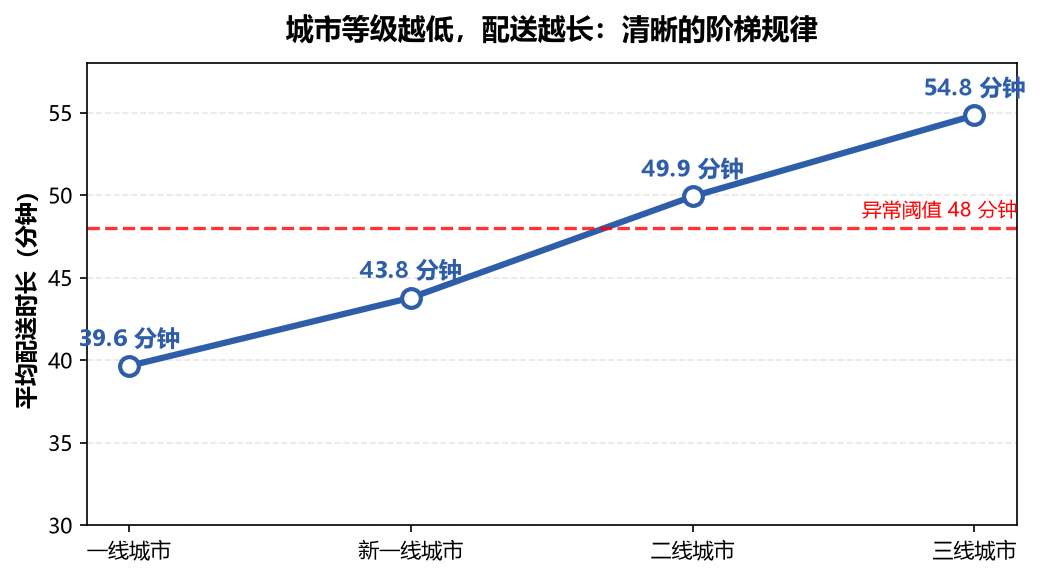
异常订单集中在三线与二线城市;一线城市在 48 分钟阈值内没有异常。
策略建议:
- 优先排查最慢品牌的门店密度与运力外包管理,把异常率作为配送侧核心 KPI;
- 低线城市与本地运力团队合作,或放宽承诺时效以降低差评率;
- 一线城市保持现有稳定性,把运力预算向低线倾斜。
六、总结:三个可执行的抓手
| 维度 | 数据结论 | 行动建议 |
|---|---|---|
| 产品 | 五分糖 + 正常冰是最大公约数 | 基础款默认「五分糖 + 正常冰」,低糖选项显性化 |
| 季节 | 冰/热饮偏好随月份剧烈轮替 | 按月滚动调整菜单与备货:夏冰冬热,4月/10月主推少冰 |
| 会员 | 会员与普通用户偏好几乎无差异 | 放弃偏好型会员产品线,转向频次运营(券包/新品试饮) |
| 配送 | 低线城市时效阶梯式恶化 | 运力预算向二三线倾斜,48 分钟异常率纳入品牌考核 |
七、数据与方法说明
- 消费数据:5000 条订单(2022-2025),字段含品牌、价格、甜度、温度、城市等级、会员等级、配送时长等 11 项;分析前已校验无缺失并去重;
- 份额计算:城市等级内品牌订单量归一化;
- 配送分析:按原项目方法构建模拟数据(正态分布 + 城市偏移 + 48 分钟异常阈值),用于演示箱线图对比方法;
- 原始分析来源:和鲸社区 @曼曼的小老鼠,https://www.heywhale.com/mw/project/696dca5f4559239ec1f456eb